“暴亏200亿”这个数字如果当成澳大利亚已经实际亏掉200亿澳元,就不准确。真正发生的变化,是澳大利亚最赚钱的铁矿石产业正在进入一个利润承压的新阶段。澳大利亚政府2026年6月公布的资源与能源季度报告预计,2025—26财年铁矿石出口收入约1170亿澳元,2026—27财年预计降至1080亿澳元,减少约90亿澳元。到了2026年9月,这个趋势依旧没有改变。
真正让澳大利亚紧张的,是过去那套资源生意的逻辑正在松动。以前矿山企业最关心的是能挖多少、运多少、卖多少,现在还得面对一个更加棘手的问题:价格到底由谁说了算。中国是全球最大的铁矿石消费市场,中国钢铁企业又是澳大利亚矿山的重要客户,只要中国买家的采购方式发生变化,澳大利亚矿业巨头的利润模型就会跟着受到影响。
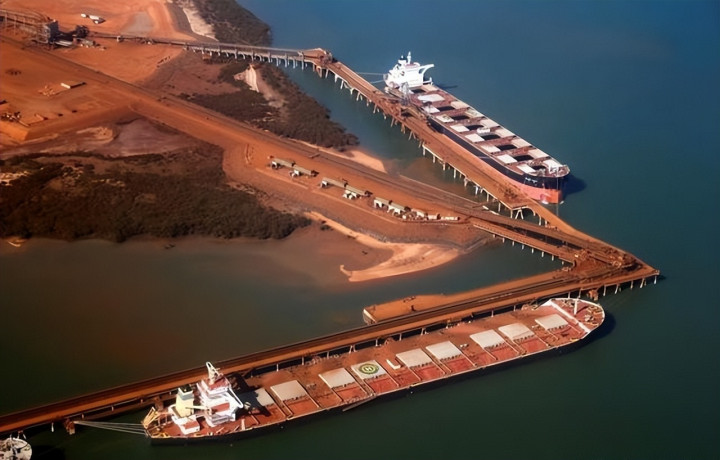
2026年最值得关注的一幕,就是中国矿产资源集团与澳大利亚大型矿山之间围绕价格和采购条件持续博弈。此前中国方面曾对必和必拓部分产品采取采购限制,双方经过数月谈判后在今年4月达成安排。到了8月,中国矿产资源集团又被路透社报道要求部分钢铁企业暂停与力拓就9月装船货物进行谈判。这个动作的意义已经超过某一家矿山企业,而是说明中国正在尝试把分散的进口需求进一步集中起来。
今年9月4日又出现了一个更有意思的消息:中国宝武正在考虑收购必和必拓旗下西澳Jimblebar铁矿项目15%至25%的少数股权。消息目前仍属于谈判和评估层面的信息,并不是已经完成交易,但它释放出的信号很清楚:中国钢铁企业正在从“买矿”进一步考虑“参与资源端”。
这就是中国的第一张底牌:市场和产业链可以向资源端延伸。过去中国钢铁企业在铁矿石市场上主要是采购方,现在如果能够通过股权、长期合同、海外矿山投资等方式进一步介入上游,就可以把价格风险、供应风险和资源控制结合起来。对于一个每年需要巨大铁矿石进口量的钢铁大国来说,这比单纯在现货市场上讨价还价更有战略价值。
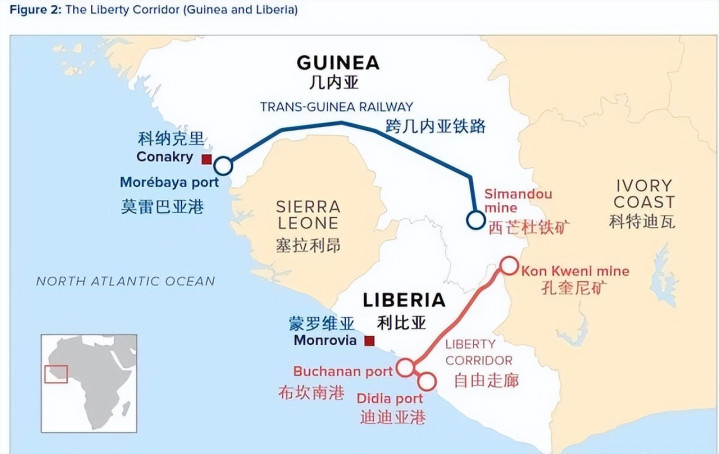
第二张底牌则是供应来源越来越多。2026年1月,几内亚西芒杜项目的首批约20万吨铁矿石已经运抵中国浙江。西芒杜并不是马上就能取代澳大利亚,而是一个需要持续爬坡的大型项目,但它最大的意义就在于增加了高品位铁矿石的供应选择。
这一点必须看清楚,不能把西芒杜说成已经改变了全球铁矿石格局。2026年项目仍处于逐步放量阶段,早期产量相对于全球海运铁矿石贸易规模并不算大。可市场真正关心的从来不是第一船货有多少,而是未来几年产量能不能持续增加。一旦西芒杜逐步达到设计产能,它就会成为全球铁矿石供应体系中无法忽略的新变量。
这也是澳大利亚政府越来越重视资源出口收入下降的原因。澳大利亚官方预测已经明确指出,随着全球供应增加以及钢铁需求增速放缓,铁矿石价格面临下行压力,出口收入也会随之下降。更麻烦的是,铁矿石恰恰是澳大利亚资源出口中最重要的支柱之一,收入下降不仅影响矿山企业,还会通过税收、工资、地方经济和投资计划逐层传导。
澳大利亚现在拿出的“新大招”,其实不只是针对铁矿石。它正在把关键矿产和国家安全绑定起来。2026年初,澳大利亚宣布建立约12亿澳元的战略矿产储备,目标之一就是降低关键矿产供应受到外部冲击的风险。与此同时,美澳两国此前已经建立关键矿产和稀土供应框架,美国方面还提出通过融资等方式支持澳大利亚矿产项目。
表面上看,这是澳大利亚在给自己增加一条路,实际上也说明一个问题:澳大利亚越来越担心自己“有矿,却缺少真正的产业链主动权”。挖矿是第一步,精炼、分离、加工、材料制造才是利润和控制力更集中的环节。如果只是把矿从地下挖出来,再寻找海外买家,那么澳大利亚依然属于典型资源出口型经济。
美国愿意帮助澳大利亚解决这个问题吗?答案恐怕要打个折扣。华盛顿当然希望澳大利亚多生产锂、稀土、镍以及其他关键矿产,也希望这些资源能够进入美国主导的供应链。但美国真正想建立的是一套减少对中国依赖的体系,而不是简单帮助澳大利亚扩大对华铁矿石贸易。

这里就出现了一个很现实的矛盾。澳大利亚最大的资源客户之一仍然是中国,而美国又希望澳大利亚降低对中国市场和中国产业链的依赖。美国可以提供资金、政策和安全合作,却很难凭空创造一个与中国钢铁产业规模相同的消费市场。澳大利亚矿石可以卖给印度、日韩、东南亚和其他市场,但不同市场的需求规模、运距、品种适配和价格条件都不一样。
所以澳大利亚真正想做的,是两边都要。安全领域继续强化与美国的关系,经济领域则尽可能保持中国这个巨大市场。但资源问题一旦被纳入地缘政治框架,操作空间自然会越来越窄。特别是在美国推动关键矿产供应链重组的背景下,澳大利亚矿业企业面对的已经不只是商业竞争,还要考虑政策和战略风险。
今年9月,澳大利亚矿业自身也出现了一个非常现实的麻烦。9月8日最新消息显示,必和必拓与西澳大利亚港口工人的劳资谈判仍没有达成协议,谈判已经进入澳大利亚公平工作委员会协调阶段。必和必拓提出了四年17%的工资涨幅以及2.5万澳元过渡性付款,但工会认为部分员工实际收入可能受到影响,争议仍在继续。
这个细节很容易被忽略,却非常重要。铁矿石不是挖出来就能自动变成出口收入,它需要矿山、铁路、港口、装船系统连续运转。必和必拓每天从黑德兰港运输价值约8000万澳元的铁矿石,港口一旦出现持续性劳资冲突,影响的就不是一家公司的工资表,而是澳大利亚整个铁矿石出口体系。
中国方面也没有把事情做成一次性对抗。此前必和必拓与中国达成新的采购安排后,其部分产品开始采用中国铁矿石价格指数。这个变化的意义值得注意,因为它意味着中国市场的定价体系正在获得更多国际认可。价格基准不是一个简单的数字,它背后连接的是贸易合同、金融工具、企业套期保值和长期采购机制。
如果未来越来越多交易参考更贴近中国实际市场的价格体系,那么中国作为全球最大铁矿石消费市场的影响力就会进一步向定价端传导。过去“矿山生产、买家接受价格”的模式,会逐步变成“供需双方围绕基准、品质、运费和合同条件共同确定价格”。
澳大利亚当然也有自己的优势。它距离中国近,运输效率高,矿山规模大,基础设施成熟,供应稳定性仍然是其他新兴供应地短期难以完全复制的。因此,中国没有理由为了追求供应多元化就放弃澳大利亚矿石。真正合理的做法,是让澳大利亚继续成为供应体系的一部分,但不能让任何一个国家、任何一家企业拥有不可替代的地位。
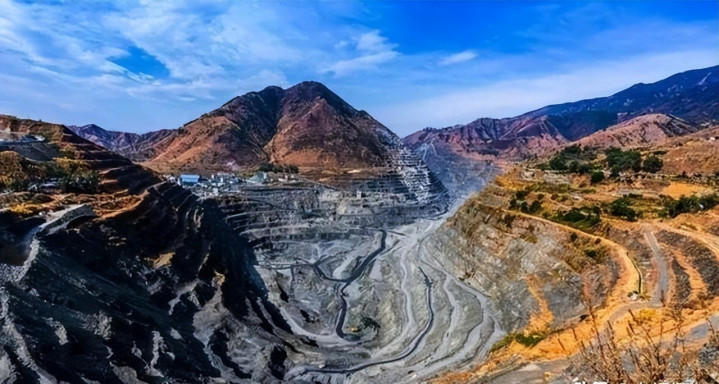
这才是所谓“两张底牌”真正的价值。第一张不是简单的“停止购买”,而是中国拥有全球最大的钢铁市场和巨大的资源采购规模;第二张也不是“马上找到澳大利亚的替代品”,而是通过西芒杜、巴西以及其他海外资源项目逐渐增加选择,再叠加中国企业向矿山股权和长期供应协议延伸。
美国为什么最不愿意看到这一幕?原因在于,一旦中国把庞大的消费市场和海外资源投资结合起来,美国推动的“供应链去中国化”难度就会增加。特别是美澳关键矿产合作,本来就是为了构建一套更少依赖中国的体系。如果中国企业继续通过海外矿山、长期合同和资源投资扩大影响力,那么美国需要投入更多资金和政策工具才能维持自己的供应链布局。
更重要的是,资源竞争已经不再局限于铁矿石。稀土、锂、镍、铜、钨以及其他关键矿产,都在进入新的全球竞争周期。澳大利亚希望借助美国建立战略矿产体系,中国则在继续扩大多元化进口和海外资源布局。谁能够把矿山、运输、加工、金融、制造业和最终消费市场连接起来,谁就更有可能掌握主动权。
对中国而言,真正值得做的也不是把正常经贸关系推向对抗,而是继续增加供应渠道,完善资源储备,提高海外矿产权益比例,同时推动中国自己的价格基准和资源交易体系更加成熟。这样即使国际市场发生波动,中国钢铁产业也不会因为某一家海外矿山调整合同,就被迫接受完全不利的条件。
到了2026年9月,澳大利亚面对的已经不是一次普通的铁矿石价格谈判,而是一场持续数年的资源供应链重新洗牌。澳大利亚想用美国的资金和战略合作降低风险财经配资推荐,中国则在用自己的市场规模、产业能力和海外资源布局增加选择。两边真正比拼的不是谁能把话说得更硬,而是谁能把资源优势转化成长期的产业控制力。
元股证券投资-资金托管平台提示:本文来自互联网,不代表本网站观点。